


DKB
4,621.19K Rezensionen
App-Details
- Version
- 2.59.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Deutsche Kreditbank AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
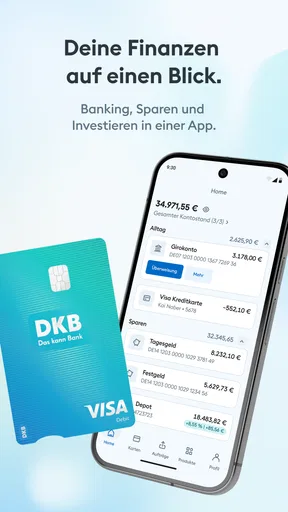
Ich habe DKB vor allem als praktische Begleitung für den Bankalltag erlebt: Kontostand prüfen, Karten im Blick behalten und Überweisungen erledigen, ohne jedes Mal den Computer zu öffnen. Die App stammt von der Deutsche Kreditbank AG, ist kostenlos erhältlich und richtet sich klar an Menschen, die ihr Konto und ihre Karte überwiegend selbstständig per Smartphone verwalten möchten. Für mich liegt der größte Reiz nicht in einer spektakulären Oberfläche, sondern darin, dass viele kurze Bankwege an einem Ort zusammenlaufen.
Mit einer durchschnittlichen Bewertung von 4,6 bei rund 142.000 Bewertungen und mehr als einer Million Installationen gehört sie zu den etablierten Finanz-Apps. Diese Zahlen sind natürlich kein Ersatz für den eigenen Eindruck, zeigen aber, dass DKB im Alltag vieler Kundinnen und Kunden angekommen ist. Die Altersfreigabe USK ab 0 Jahren passt dazu: Es handelt sich um eine sachliche Banking-Anwendung, nicht um ein Spiel oder eine App mit Unterhaltungsschwerpunkt.
Wie sich DKB im täglichen Banking anfühlt
Beim ersten Öffnen erwarte ich von einer Banking-App vor allem zwei Dinge: Ich möchte schnell erkennen, wie es auf dem Konto aussieht, und ich möchte eine wichtige Aktion nicht lange suchen müssen. DKB ist genau auf diese kurzen Besuche ausgelegt. Wer nur den aktuellen Stand kontrollieren, eine Karteninformation nachsehen oder eine Überweisung anstoßen will, braucht normalerweise keine lange Sitzung.
Das wirkt sich auch auf das Tempo aus. Die App fühlt sich in solchen kurzen Abläufen angenehm zielgerichtet an, weil Banking hier nicht mit zusätzlichen Inhalten überladen wird. Ich öffne sie, erledige eine konkrete Aufgabe und schließe sie wieder. Gerade unterwegs ist das sinnvoller als eine Anwendung, die zwar viele Möglichkeiten anbietet, aber für einfache Vorgänge mehrere Ebenen verlangt.
Bei Finanz-Apps ist „schnell“ allerdings nicht nur eine Frage von Animationen. Ein Kontostand muss korrekt und nachvollziehbar angezeigt werden, eine Überweisung darf nicht durch unklare Zwischenschritte verunsichern, und Karteninformationen sollten dort auftauchen, wo ich sie erwarte. Deshalb bewerte ich DKB weniger danach, ob jeder Bildschirm sofort erscheint, sondern danach, ob der gesamte Weg von der Absicht bis zur erledigten Aufgabe übersichtlich bleibt.
Mein Eindruck ist, dass die App besonders dann gut funktioniert, wenn ich sie mit einem klaren Ziel öffne. Wer dagegen spontan viele Kontobewegungen durchsucht, mehrere Finanzthemen miteinander vergleichen oder umfangreiche Auswertungen erstellen möchte, sollte etwas mehr Geduld mitbringen. Eine mobile Banking-App ist in erster Linie für laufende Verwaltung gedacht, nicht für eine vollständige Finanzplanung am großen Bildschirm.
Ein realistischer Alltag mit Karte und Konto
Ein typischer Fall sieht bei mir so aus: Ich bin unterwegs, möchte vor einem Einkauf kurz prüfen, ob eine erwartete Zahlung bereits berücksichtigt ist, und anschließend eine Überweisung vorbereiten. Dafür ist DKB deutlich passender als der Umweg über einen Desktop-Browser. Der Bildschirm des Smartphones zwingt mich zwar zu einer kompakteren Darstellung, aber für diesen kurzen Kontrollvorgang reicht sie aus.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Hilfreich ist auch, die App nicht nur im Notfall zu öffnen. Wenn ich regelmäßig nachsehe, fallen mir unbekannte oder unerwartete Buchungen früher auf. Das ist ein unscheinbarer, aber wichtiger Vorteil gegenüber dem alten Muster, nur einmal im Monat Kontoauszüge am Rechner zu kontrollieren. DKB kann dadurch zu einem kleinen täglichen Kontrollpunkt werden, ohne dass ich dafür viel Zeit einplanen muss.
Für eine Überweisung würde ich mir trotzdem angewöhnen, Empfänger und Betrag vor dem letzten Schritt bewusst noch einmal zu lesen. Das ist keine besondere Schwäche dieser App, sondern eine sinnvolle Gewohnheit bei jeder mobilen Finanzanwendung. Der kleine Bildschirm, Zeitdruck und automatische Eingaben können leicht dazu führen, dass man eine Zahl zu schnell bestätigt.
Wenn die App stärker gefordert wird
Die Belastung steigt, sobald mehrere Dinge zusammenkommen: schwacher Empfang, viele Kontobewegungen, ein Wechsel zwischen verschiedenen Kontobereichen oder eine Sicherheitsprüfung während eines zeitkritischen Vorgangs. In solchen Situationen beurteile ich eine Banking-App nicht danach, ob sie unter allen Bedingungen sofort reagiert. Wichtiger ist, ob sie verständlich bleibt und ob ich erkenne, ob ein Vorgang wirklich abgeschlossen wurde.
Bei einer Überweisung ist das besonders wichtig. Ich würde nach dem Absenden nicht einfach die App schließen, sondern kurz prüfen, ob der Auftrag eindeutig bestätigt wurde. Falls die Verbindung währenddessen stockt, verhindert diese Gewohnheit, dass ich denselben Betrag aus Unsicherheit noch einmal sende. Bei Finanz-Apps ist eine klare Rückmeldung wertvoller als ein besonders schneller Bildschirmwechsel.
Auch beim Durchsehen älterer Buchungen kann die Nutzung langsamer wirken als bei einem einfachen Kontostand. Das liegt weniger an einer einzelnen Funktion als an der Menge an Informationen, die verständlich auf einem kleinen Display angeordnet werden muss. Wer häufig detaillierte Rückblicke benötigt, profitiert von einer ruhigen Umgebung und sollte nicht nebenbei zwischen mehreren Apps wechseln.
Ich würde DKB deshalb nicht als Werkzeug für hektisches Multitasking beschreiben. Sie ist stärker, wenn ich eine Bankaufgabe nach der anderen erledige. Das klingt banal, macht in der Praxis aber einen Unterschied: Eine saubere Reihenfolge reduziert Eingabefehler und hilft mir, bei sensiblen Vorgängen aufmerksam zu bleiben.
Stabilität und der Umgang mit Unterbrechungen
Eine Banking-App muss nicht nur beim normalen Öffnen funktionieren, sondern auch mit Unterbrechungen vernünftig umgehen. Ein Anruf, ein gesperrtes Display oder ein Wechsel in eine andere App gehören zum mobilen Alltag. Ich würde bei DKB deshalb darauf achten, nach einer Unterbrechung nicht automatisch dort weiterzumachen, wo ich aufgehört habe, sondern den Status des Vorgangs bewusst zu kontrollieren.
Das ist besonders relevant, wenn bereits Daten eingegeben wurden. Bei einer kurzen Unterbrechung kann es angenehmer sein, den Vorgang noch einmal zu prüfen, statt sich auf eine möglicherweise veraltete Ansicht zu verlassen. Dieser zusätzliche Blick kostet wenig Zeit und ist bei einer Bank-App sinnvoller als blindes Vertrauen in den zuletzt sichtbaren Bildschirm.
Die aktuelle Version 2.55.0 zeigt, dass die Anwendung laufend weiterentwickelt wird. Für mich ist das ein gutes Zeichen, weil Banking-Apps auf aktuelle technische Rahmenbedingungen reagieren müssen. Gleichzeitig bedeutet ein Versionswechsel immer, dass sich einzelne Abläufe oder die Anordnung von Bereichen verändern können. Wer die App nur selten nutzt, sollte nach einer Aktualisierung kurz prüfen, wo die wichtigsten Funktionen liegen.
Bei der Stabilität zählt außerdem die Umgebung des Geräts. Eine App kann nicht verhindern, dass ein Smartphone überlastet ist, der Speicher knapp wird oder das Betriebssystem im Hintergrund stark aufräumt. DKB ist daher nicht automatisch die beste Wahl für ein sehr altes oder dauerhaft voll ausgelastetes Gerät, selbst wenn die technische Mindestvoraussetzung vergleichsweise niedrig liegt.
Geräteanforderungen und praktische Grenzen
DKB läuft ab iOS beziehungsweise Android 9. Das macht die App für viele noch genutzte Smartphones zugänglich, setzt aber voraus, dass das Gerät nicht schon deutlich außerhalb eines gepflegten Softwarestands liegt. Für mich ist das ein wichtiger Unterschied: Die reine Installierbarkeit sagt noch nicht, wie angenehm die tägliche Nutzung auf einem älteren Telefon ist.
Auf einem kleinen Display können Eingaben und Kontrollen mehr Aufmerksamkeit verlangen. Wer große Schrift verwendet oder mit einer eingeschränkten Sicht arbeitet, sollte vor allem prüfen, ob die wichtigsten Kontoinformationen und Bestätigungsschritte bequem lesbar sind. Bei einer Finanz-App ist es besser, eine Aktion in Ruhe auszuführen, als sich durch eine zu kleine Darstellung zu beeilen.
Auch der Akkuverbrauch spielt eine indirekte Rolle. DKB ist keine App, die ich dauerhaft geöffnet lassen würde. Ihr sinnvoller Einsatz besteht aus kurzen Sitzungen. Wer sein Smartphone ohnehin stark belastet, sollte Banking nicht parallel zu vielen anderen anspruchsvollen Anwendungen erledigen, sondern der App für sensible Vorgänge ein möglichst ruhiges Umfeld geben.
Bei der Verbindung gilt dasselbe. Für einen schnellen Blick kann ein gutes Mobilfunknetz genügen, für eine wichtige Überweisung würde ich eine stabile Verbindung bevorzugen. Ein öffentliches oder schwankendes Netz ist nicht der Moment, in dem ich nebenbei mehrere Bankaktionen starte. Das ist weniger eine Kritik an DKB als eine klare Nutzungsempfehlung: Je wichtiger der Vorgang, desto kontrollierter sollte die Umgebung sein.
Für wen DKB besonders gut passt
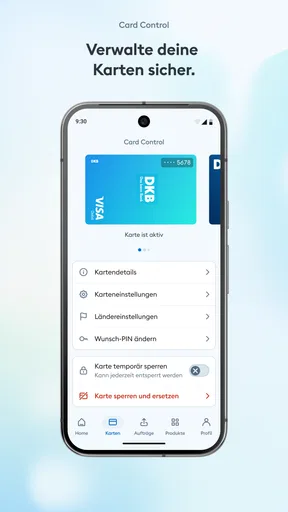
Die App eignet sich meiner Einschätzung nach besonders für DKB-Kundinnen und -Kunden, die ihr mobiles Banking selbst in die Hand nehmen möchten. Sie passt zu Menschen, die regelmäßig den Kontostand kontrollieren, Karteninformationen benötigen und Überweisungen ohne Filialbesuch oder Desktop erledigen wollen.
Auch für Personen, die bisher nur selten Banking-Apps verwendet haben, kann der direkte Ansatz angenehm sein. Man muss sich nicht in eine Finanzplanungssoftware einarbeiten, wenn die eigenen Bedürfnisse vor allem aus Kontrolle und einzelnen Bankaufträgen bestehen. Der kostenlose Zugang senkt dabei die Hürde, DKB zunächst im eigenen Alltag auszuprobieren.
Weniger passend ist die App für Menschen, die persönliche Beratung als festen Bestandteil ihrer Bankbeziehung erwarten. Eine mobile Anwendung kann viele Standardwege vereinfachen, ersetzt aber nicht automatisch das Gespräch mit einem Menschen bei komplizierten finanziellen Entscheidungen. Wer regelmäßig Kredite, umfangreiche Anlagen oder eine detaillierte Haushaltsplanung besprechen möchte, sollte die App eher als Ergänzung und nicht als vollständigen Ersatz für andere Bankkanäle betrachten.
Auch Nutzerinnen und Nutzer, die ihre Finanzen über mehrere Banken hinweg zusammenführen möchten, könnten mit einer spezialisierten Finanzübersicht besser bedient sein. DKB konzentriert sich auf die Beziehung zur Deutschen Kreditbank AG. Für die Verwaltung eines einzelnen DKB-Kontos ist das logisch; für einen Haushalt mit mehreren Instituten kann eine andere Lösung den umfassenderen Überblick bieten.
Was im Vergleich zu üblichen Alternativen auffällt
Im Vergleich zum klassischen Online-Banking im Browser ist DKB bequemer für kurze Aufgaben. Ich muss keinen Rechner starten und kann unterwegs reagieren. Der Browser bleibt trotzdem überlegen, wenn ich lange Texte, viele Buchungen oder mehrere Fenster gleichzeitig überblicken möchte. Für umfangreiche Recherche oder das Sortieren von Finanzunterlagen würde ich deshalb eher zum größeren Bildschirm greifen.
Gegenüber einer allgemeinen Haushaltsbuch-App hat DKB einen anderen Schwerpunkt. Eine Haushaltsbuch-App kann Ausgaben verschiedener Konten zusammenführen und Kategorien stärker in den Mittelpunkt stellen. DKB ist dagegen näher an den tatsächlichen Bankvorgängen: Kontozugriff, Kartenbezug und Überweisungen stehen im Vordergrund. Wer vor allem Budgets analysieren möchte, sucht möglicherweise an der falschen Stelle.
Im Vergleich zu einer Bank-App mit besonders vielen Zusatzbereichen wirkt ein konzentrierter Ansatz oft angenehmer. Ich muss mich nicht durch Unterhaltung, Angebote oder umfangreiche Zusatzinhalte arbeiten, wenn ich nur eine Kontobewegung prüfen möchte. Umgekehrt kann eine breiter aufgestellte App besser sein, wenn ich neben dem Girokonto auch viele andere Finanzprodukte zentral verwalten will.
Der entscheidende Trade-off ist damit klar: DKB kann für den täglichen Zugriff übersichtlich und direkt sein, während eine größere Finanzplattform mehr Zusammenhänge abbildet. Welche Variante besser ist, hängt nicht von einer allgemeinen Rangliste ab, sondern davon, ob ich schnelle Bankwege oder eine möglichst umfassende Finanzzentrale suche.
Vier Gewohnheiten, die die Nutzung sicherer und ruhiger machen
Ich öffne DKB mit einem konkreten Ziel und erledige sensible Vorgänge nicht nebenbei. Das reduziert die Gefahr, aus Zeitdruck einen Empfänger oder Betrag zu übersehen.
Nach einer Unterbrechung kontrolliere ich den Status, bevor ich eine Aktion wiederhole. Besonders bei einer instabilen Verbindung verhindert das unnötige Doppelaufträge.
Für längere Rückblicke auf Kontobewegungen nutze ich eine ruhige Umgebung und, wenn nötig, lieber den größeren Bildschirm. Das Smartphone ist ideal für den schnellen Zugriff, aber nicht automatisch für jede Analyse.
Nach einer Aktualisierung sehe ich einmal nach, ob die wichtigsten Bereiche noch an der gewohnten Stelle liegen. So suche ich nicht erst unter Zeitdruck nach einer Funktion, die ich selten verwende.
Diese Tipps sind nicht spektakulär, aber sie passen genau zur Art, wie DKB eingesetzt wird. Die App nimmt mir viele Wege ab; die Verantwortung für sorgfältige Eingaben bleibt trotzdem bei mir. Gerade bei Geld ist das eine faire und realistische Erwartung.
Mein Urteil zur Leistung im Alltag
DKB ist für mich eine solide, alltagstaugliche Banking-App mit einem klaren Schwerpunkt auf Konto und Karte. Sie überzeugt vor allem in kurzen Sitzungen, bei denen ich schnell einen Überblick brauche oder eine einzelne Aufgabe erledigen möchte. Die Nutzung wirkt dann direkt, ohne dass ich mich in einer überladenen Oberfläche verliere.
Ihre Grenzen liegen dort, wo mobiles Banking grundsätzlich an seine Grenzen kommt: kleine Displays, schwankende Verbindungen, unterbrochene Sitzungen und umfangreiche Finanzanalysen. Ich würde deshalb nicht jede Bankaufgabe auf das Smartphone verlagern. Für die tägliche Kontrolle und viele Standardwege ist die App jedoch deutlich praktischer als der ständige Gang zum Browser.
Die hohe Zahl an Installationen und die durchschnittliche Bewertung von 4,6 sprechen für eine breite Akzeptanz. Entscheidend ist für mich aber, ob die Anwendung zu den eigenen Gewohnheiten passt. Wer DKB-Kunde ist und Konto sowie Karte überwiegend mobil verwalten möchte, bekommt ein nützliches Werkzeug ohne Anschaffungskosten. Wer mehrere Banken, komplexe Auswertungen oder persönliche Betreuung in einer einzigen Lösung erwartet, sollte die App eher mit einem ergänzenden Finanzwerkzeug kombinieren.
Unterm Strich würde ich DKB einem Freund empfehlen, der eine konzentrierte App für die tägliche Bankverwaltung sucht und bereit ist, bei wichtigen Vorgängen sorgfältig zu arbeiten. Sie ist keine vollständige Finanzplanungszentrale und will das meiner Einschätzung nach auch nicht sein. Gerade diese Begrenzung macht sie im passenden Einsatz angenehm: öffnen, prüfen, handeln und den Vorgang bewusst abschließen.
Die Anwendung ist kostenlos, gehört zur Kategorie Finanzen und wird ab 0 Jahren geführt. Wer ein Gerät ab Android 9 oder eine entsprechend unterstützte iOS-Umgebung nutzt, kann sie als mobilen Zugang zur Deutschen Kreditbank AG in Betracht ziehen. Für mich bleibt der wichtigste Punkt: DKB spart im Alltag vor allem dann Zeit, wenn ich meine Bankgeschäfte klein, klar und kontrolliert erledige.
Vorteile
- Kostenloses Girokonto ohne monatliche Kontoführungsgebühr möglich.
- Modernes Online-Banking mit übersichtlicher Kontoverwaltung.
- Mobiles Bezahlen mit Apple Pay und Google Pay wird unterstützt.
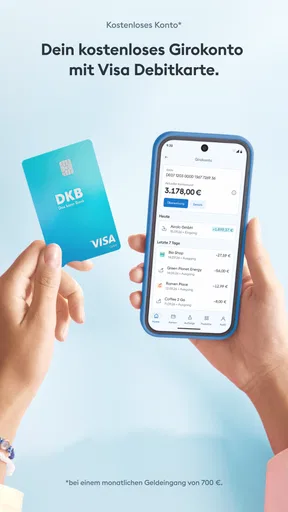
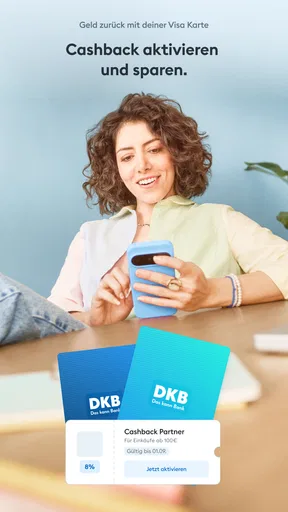
- Kostenlose Visa-Debitkarte für viele alltägliche Zahlungen enthalten.
- Nachhaltige Finanzprodukte und transparente Informationen verfügbar.
Nachteile
- Bargeldabhebungen sind teilweise an Bedingungen und Mindestbeträge gebunden.
- Persönlicher Filialservice vor Ort ist nicht verfügbar.
- Für bestimmte Karten oder Leistungen können zusätzliche Gebühren anfallen.
- Die Kontoeröffnung erfordert eine Identitätsprüfung und kann Zeit beanspruchen.
- Bei technischen Problemen ist der Support hauptsächlich digital erreichbar.
Häufig gestellte Fragen zu DKB
Was ist DKB und welche Funktionen bietet die App?
Die DKB-App ist die mobile Banking-Anwendung der Deutschen Kreditbank. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre Karten einsehen. Je nach Konto und Freischaltung stehen außerdem Funktionen wie mobile Zahlungen, Push-Benachrichtigungen, Geldautomaten- und Kartenverwaltung sowie der digitale Kontoauszug zur Verfügung.
Wie kann ich mich in der DKB-App anmelden und welche Voraussetzungen gibt es?
Für die Nutzung benötigen Sie ein DKB-Konto und ein kompatibles Android- oder iOS-Gerät. Die erstmalige Einrichtung erfolgt über die von der Bank vorgesehenen Aktivierungs- und Sicherheitsverfahren, beispielsweise mit einem Freigabeverfahren auf dem Smartphone. Halten Sie Ihre Zugangsdaten bereit und achten Sie darauf, die App ausschließlich aus dem offiziellen Google Play Store oder Apple App Store herunterzuladen.
Ist das Banking mit der DKB-App sicher?
Die DKB-App verwendet verschiedene Sicherheitsmechanismen, damit Kontozugriffe und Transaktionen geschützt bleiben. Dazu gehören eine gesicherte Anmeldung, Gerätebindung und die Bestätigung bestimmter Vorgänge über ein separates Freigabeverfahren oder biometrische Merkmale, sofern das Gerät dies unterstützt. Trotzdem sollten Sie PINs und Passwörter niemals weitergeben, keine verdächtigen Links öffnen und Ihr Smartphone aktuell halten.
Kann ich mit der DKB-App Überweisungen tätigen und Kartenzahlungen verwalten?
Ja, die App ermöglicht in der Regel das Erstellen und Verwalten von Überweisungen sowie die Kontrolle Ihrer Kontobewegungen. Auch Karteninformationen, verfügbare Limits und bestimmte Sperr- oder Sicherheitsoptionen können mobil erreichbar sein. Welche Funktionen tatsächlich verfügbar sind, hängt von Ihrem DKB-Produkt, dem Kontotyp, der technischen Freischaltung und gegebenenfalls den aktuellen Bedingungen der Bank ab.
Ist die DKB-App kostenlos und auf welchen Geräten funktioniert sie?
Der Download der DKB-App ist üblicherweise kostenlos; mögliche Kontoführungs-, Karten- oder Transaktionsgebühren richten sich jedoch nicht nach dem App-Download, sondern nach dem jeweiligen DKB-Vertrag. Die Anwendung ist für unterstützte Android- und iOS-Geräte vorgesehen. Vor der Installation sollten Sie die Systemanforderungen, Bewertungen und den angegebenen Herausgeber im jeweiligen offiziellen App-Store überprüfen.


